
Bài viết mới nhất
Ủy ban Kỹ thuật về Trị giá Hải quan thảo luận các thông lệ kiểm soát, xem xét các vấn đề kỹ thuật và thông qua một văn kiện mới

- Ủy ban Kỹ thuật về Trị giá Hải quan (TCCV) đã tổ chức phiên họp lần thứ 63 từ ngày 12 đến ngày 16 tháng 10 năm 2026, với sự tham gia của khoảng 100 đại biểu, đại diện cho 50 cơ quan hải quan và hai tổ chức quốc tế.
- Ủy ban Kỹ thuật đã thông qua một văn kiện mới, Ý kiến tư vấn 28.1 (Advisory Opinion 28.1), về trị giá hải quan đối với hàng hóa nhập khẩu trong trường hợp phát hiện các tài liệu bổ sung cho thấy mức giá thực tế đã thanh toán hoặc sẽ phải thanh toán khác với mức giá đã khai báo trong quá trình kiểm tra thực tế hàng hóa.
- Với bảy văn kiện kỹ thuật được thông qua trong ba năm qua và tổng cộng 105 văn kiện được thông qua cho đến nay, TCCV đóng vai trò then chốt trong việc đảm bảo cách hiểu và áp dụng thống nhất các nguyên tắc về trị giá hải quan, đồng thời thúc đẩy các thông lệ xác định trị giá dựa trên các tiêu chí đơn giản, công bằng và phù hợp với các thông lệ thương mại.
Là diễn đàn quốc tế hàng đầu về các thảo luận kỹ thuật về trị giá hải quan, Ủy ban Kỹ thuật về Trị giá Hải quan (TCCV) họp hai lần mỗi năm để trao đổi kinh nghiệm, giải quyết các thách thức thực tiễn và xây dựng cách hiểu thống nhất về Hiệp định về Trị giá Hải quan (CVA) của Tổ chức Thương mại Thế giới. Trong khuôn khổ các phiên họp của TCCV, văn kiện thứ 105 – Ý kiến tư vấn số 28.1 – đã được thông qua. Thông qua các văn kiện kỹ thuật như vậy, cùng với việc thảo luận về những thách thức mới nổi trong công tác xác định trị giá và tiếp tục sự tham gia với khu vực tư nhân, Ủy ban Kỹ thuật góp phần đảm bảo tính nhất quán cao hơn trong các hoạt động xác định trị giá hải quan giữa các quốc gia/vùng lãnh thổ, đồng thời mang lại sự dự báo rõ ràng hơn cho các doanh nghiệp tham gia hoạt động thương mại.
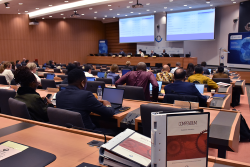
(Phiên họp thứ 63 của Ủy ban kỹ thuật về trị giá hải quan của WCO)
Một chủ đề trọng yếu đối với cơ quan Hải quan và các doanh nghiệp thương mại
Các quy định về xác định trị giá hàng hóa nhập khẩu nhằm tính thuế hải quan theo phương pháp “tỷ lệ phần trăm giá trị” (ad valorem) được quy định trong CVA (tên chính thức là Hiệp định về thực thi Điều VII của Hiệp định GATT 1994). Hiệp định này hướng tới việc thiết lập một hệ thống quốc tế thống nhất, công bằng và trung lập để xác định trị giá hàng hóa nhập khẩu cho mục đích hải quan, đồng thời ngăn chặn việc sử dụng các trị giá hải quan tùy tiện hoặc hư cấu. Hệ thống trị giá hải quan chủ yếu dựa trên trị giá giao dịch của hàng hóa nhập khẩu, ví dụ mức giá thực tế đã thanh toán hoặc sẽ phải thanh toán cho hàng hóa khi được bán để xuất khẩu sang quốc gia nhập khẩu (kèm theo một số điều chỉnh nhất định).
Ủy ban Kỹ thuật về Trị giá Hải quan (TCCV) thuộc Tổ chức Hải quan Thế giới (WCO) được thành lập nhằm đảm bảo sự thống nhất trong cách hiểu và áp dụng CVA ở cấp độ kỹ thuật. Vai trò của ủy ban này là xem xét các vấn đề cụ thể phát sinh trong quá trình quản lý hệ thống trị giá hải quan hàng ngày tại các quốc gia thành viên WTO, từ đó đưa ra hướng dẫn thực tiễn dựa trên các dữ kiện cụ thể. Các Ý kiến tư vấn, Bình luận, Chú giải, Nghiên cứu và Các tình huống điển hình được thông qua qua nhiều năm đã cung cấp những hướng dẫn thiết thực cho việc áp dụng các nguyên tắc xác định trị giá trong hoạt động hải quan hàng ngày, đồng thời góp phần đảm bảo sự nhất quán trong việc áp dụng CVA bởi các cơ quan hải quan.
Trong ba thập kỷ qua, phương thức hàng hóa và dịch vụ được sản xuất, giao dịch, định giá và cung ứng hàng hóa, dịch vụ đã có những thay đổi đáng kể, khiến công việc của TCCV trở nên quan trọng hơn, nhưng cũng phức tạp hơn bao giờ hết. Chẳng hạn, thương mại điện tử, các mô hình kinh doanh tuần hoàn và vấn đề chuyển giá đang tạo ra những tình huống chưa từng được dự liệu khi CVA được đàm phán; điều này đặt ra các vấn đề mới, ngày càng phức tạp cho cả cơ quan hải quan lẫn cộng đồng doanh nghiệp trong quá trình áp dụng CVA.
Hơn nữa, mặc dù thuế nhập khẩu tại nhiều quốc gia phát triển đã giảm xuống mức không đáng kể, hoặc thậm chí được bãi bỏ hoàn toàn, nhưng các quy định dùng để tính toán trị giá vẫn giữ nguyên tầm quan trọng. Trên thực tế, nhiều quốc gia áp dụng thuế giá trị gia tăng (VAT), thuế tiêu thụ đặc biệt hoặc thuế bán hàng đối với hàng hóa nhập khẩu; trong đó, cơ quan hải quan thường áp dụng các quy tắc về trị giá hải quan để xác định các loại thuế này đối với hàng hóa nhập khẩu. Các quy định này cũng được cơ quan hải quan sử dụng để thực hiện các biện pháp phi thuế quan, chẳng hạn như hạn ngạch nhập khẩu, quy tắc xuất xứ và thu thập số liệu thống kê thương mại. Trong khi đó, việc xác định trị giá vẫn là vấn đề then chốt đối với cả cơ quan hải quan lẫn khu vực tư nhân tại các quốc gia đang phát triển, nơi mà các loại thuế và lệ phí hải quan đóng góp đáng kể vào nguồn thu ngân sách chính phủ.
Ý kiến tư vấn mới
Phiên họp thứ 63 của TCCV đã được bắt đầu bằng giai đoạn thảo luận kéo dài ba tuần trên một nền tảng làm việc trực tuyến, tạo điều kiện cho các đại biểu trao đổi quan điểm về những vấn đề kỹ thuật cụ thể. Giai đoạn này diễn ra rất sôi nổi, giúp các đại biểu đạt được tiến bộ trong một số vấn đề then chốt. Trong phiên họp chính thức, Ủy ban Kỹ thuật đã xem xét 7 vấn đề kỹ thuật được chuyển tiếp từ các phiên họp trước, cùng với 2 vấn đề mới.
Các cuộc thảo luận liên quan đến một vấn đề kỹ thuật do Guatemala đệ trình – vốn đã bắt đầu từ phiên họp thứ 61 của TCCV – đã kết thúc với việc thông qua một văn kiện mới: Ý kiến tư vấn (Advisory Opinion) số 28.1 liên quan đến trị giá hải quan đối với hàng hóa nhập khẩu trong trường hợp phát hiện các tài liệu bổ sung cho thấy mức giá thực tế đã thanh toán hoặc sẽ phải thanh toán khác với mức giá đã khai báo trong quá trình kiểm tra thực tế hàng hóa.
Ý kiến tư vấn này làm rõ rằng, sau khi tính xác thực và độ chính xác của các tài liệu bổ sung đã được kiểm chứng, trị giá hải quan cần được xác định theo phương pháp trị giá giao dịch, dựa trên chính các tài liệu đã được kiểm chứng đó. Đây là văn kiện thứ 105 được TCCV thông qua và sẽ được trình lên Hội đồng WCO để phê duyệt trong các phiên họp vào tháng 6 năm 2027. Văn kiện này sẽ được công bố trong Tuyển tập về Trị giá Hải quan (Customs Valuation Compendium) và trên nền tảng WCO Trade Tools.
Giới thiệu các sáng kiến của các thành viên
Trong khuôn khổ phiên họp, một diễn đàn đặc biệt đã được tổ chức, tại đó bốn thành viên đã trình bày các phương pháp tiếp cận mới và sáng tạo trong công tác kiểm soát trị giá hải.
Cơ quan Thuế vụ Liên bang Brazil (Receita Federal) giải thích cách thức phát triển các công cụ chuyên biệt để xử lý tài liệu kiểm toán từ nhiều nguồn khác nhau, ước tính xác suất xảy ra các loại sai sót (bao gồm cả sai sót về trị giá), đồng thời hợp nhất dữ liệu từ nhiều nguồn cơ quan khác nhau nhằm hỗ trợ phân tích chuyên sâu và lập báo cáo. Các công cụ này hỗ trợ kiểm soát trị giá hải quan bằng cách tạo thuận lợi cho việc xác định các tờ khai có chứa hàng hóa tương tự nhau.
Hải quan Trung Quốc giới thiệu một công cụ có tên là “Trợ lý chuyên gia AI về Thuế quan” (AI Expert Assistant for Tariff). Công cụ này sử dụng các mô hình trí tuệ nhân tạo (AI) để phân tích dữ liệu nhập khẩu, để nhận diện các rủi ro tiềm ẩn liên quan đến việc khai báo trị giá thấp hơn thực tế.
Liên minh châu Âu (EU) giới thiệu về chương trình cải cách hải quan của mình, trong đó có việc thành lập Cơ quan Hải quan EU. Cơ quan này sẽ đảm nhận vai trò quản lý “Trung tâm Dữ liệu Hải quan EU” (EU Customs Data Hub) – một nền tảng tập trung có chức năng thu thập, xử lý, kết nối và lưu trữ toàn bộ dữ liệu hải quan liên quan ở cấp độ EU tại một đầu mối duy nhất.
Cơ quan Hải quan Uruguay đã giải thích quy trình xử lý các lô hàng được vận chuyển qua các đơn vị bưu chính và chuyển phát nhanh, cũng như các phương thức kiểm soát bao gồm cả cách xác định trị giá đối với các giao dịch thương mại điện tử mà khách hàng thanh toán bằng tín dụng hoặc điểm thưởng.
Theo WCO
Bài viết mới nhất
| Tiêu đề | Hạng mục | Tạo ngày |
|---|---|---|
| Hải quan Việt Nam tham dự Hội nghị cấp cao về tạo thuận lợi thương mại toàn cầu năm 2026 tại Hàn Quốc | General | 2026-11-05 13:56:32 |
| Hải quan Việt Nam và Hải quan Hàn Quốc thắt chặt và mở rộng quan hệ hợp tác song phương thực chất | General | 2026-11-05 13:51:11 |
| Ủy ban Kỹ thuật về Trị giá Hải quan thảo luận các thông lệ kiểm soát, xem xét các vấn đề kỹ thuật và thông qua một văn kiện mới | General | 2026-10-30 17:08:37 |
| Tăng cường hợp tác quốc tế trong đấu tranh phòng, chống tội phạm trên biển | General | 2026-10-30 15:57:13 |
| Nhóm làm việc khung tiêu chuẩn SAFE của WCO ra mắt chương trình "Tiêu điểm MSME" và thúc đẩy các sáng kiến then chốt về an ninh chuỗi cung ứng và tạo thuận lợi thương mại | General | 2026-10-30 15:49:37 |
Bài viết
|
Giới thiệu nhanh |
Tìm kiếm thông tin thương mại
|
|
|
|
|
|
|
|
|
|
|
|
|
|


Thông tin nổi bật
|
|
|
|
|
|
|
|
|
|
|


Thông tin và bài viết
|
|
|
|
|
|
|
|
|
|
|


